7 % ou 12 %? La taxe de vente du Manitoba, en clair.
Presque toutes les nouvelles entreprises du Manitoba se trompent au moins une fois. Voici l’essentiel en environ quatre minutes.
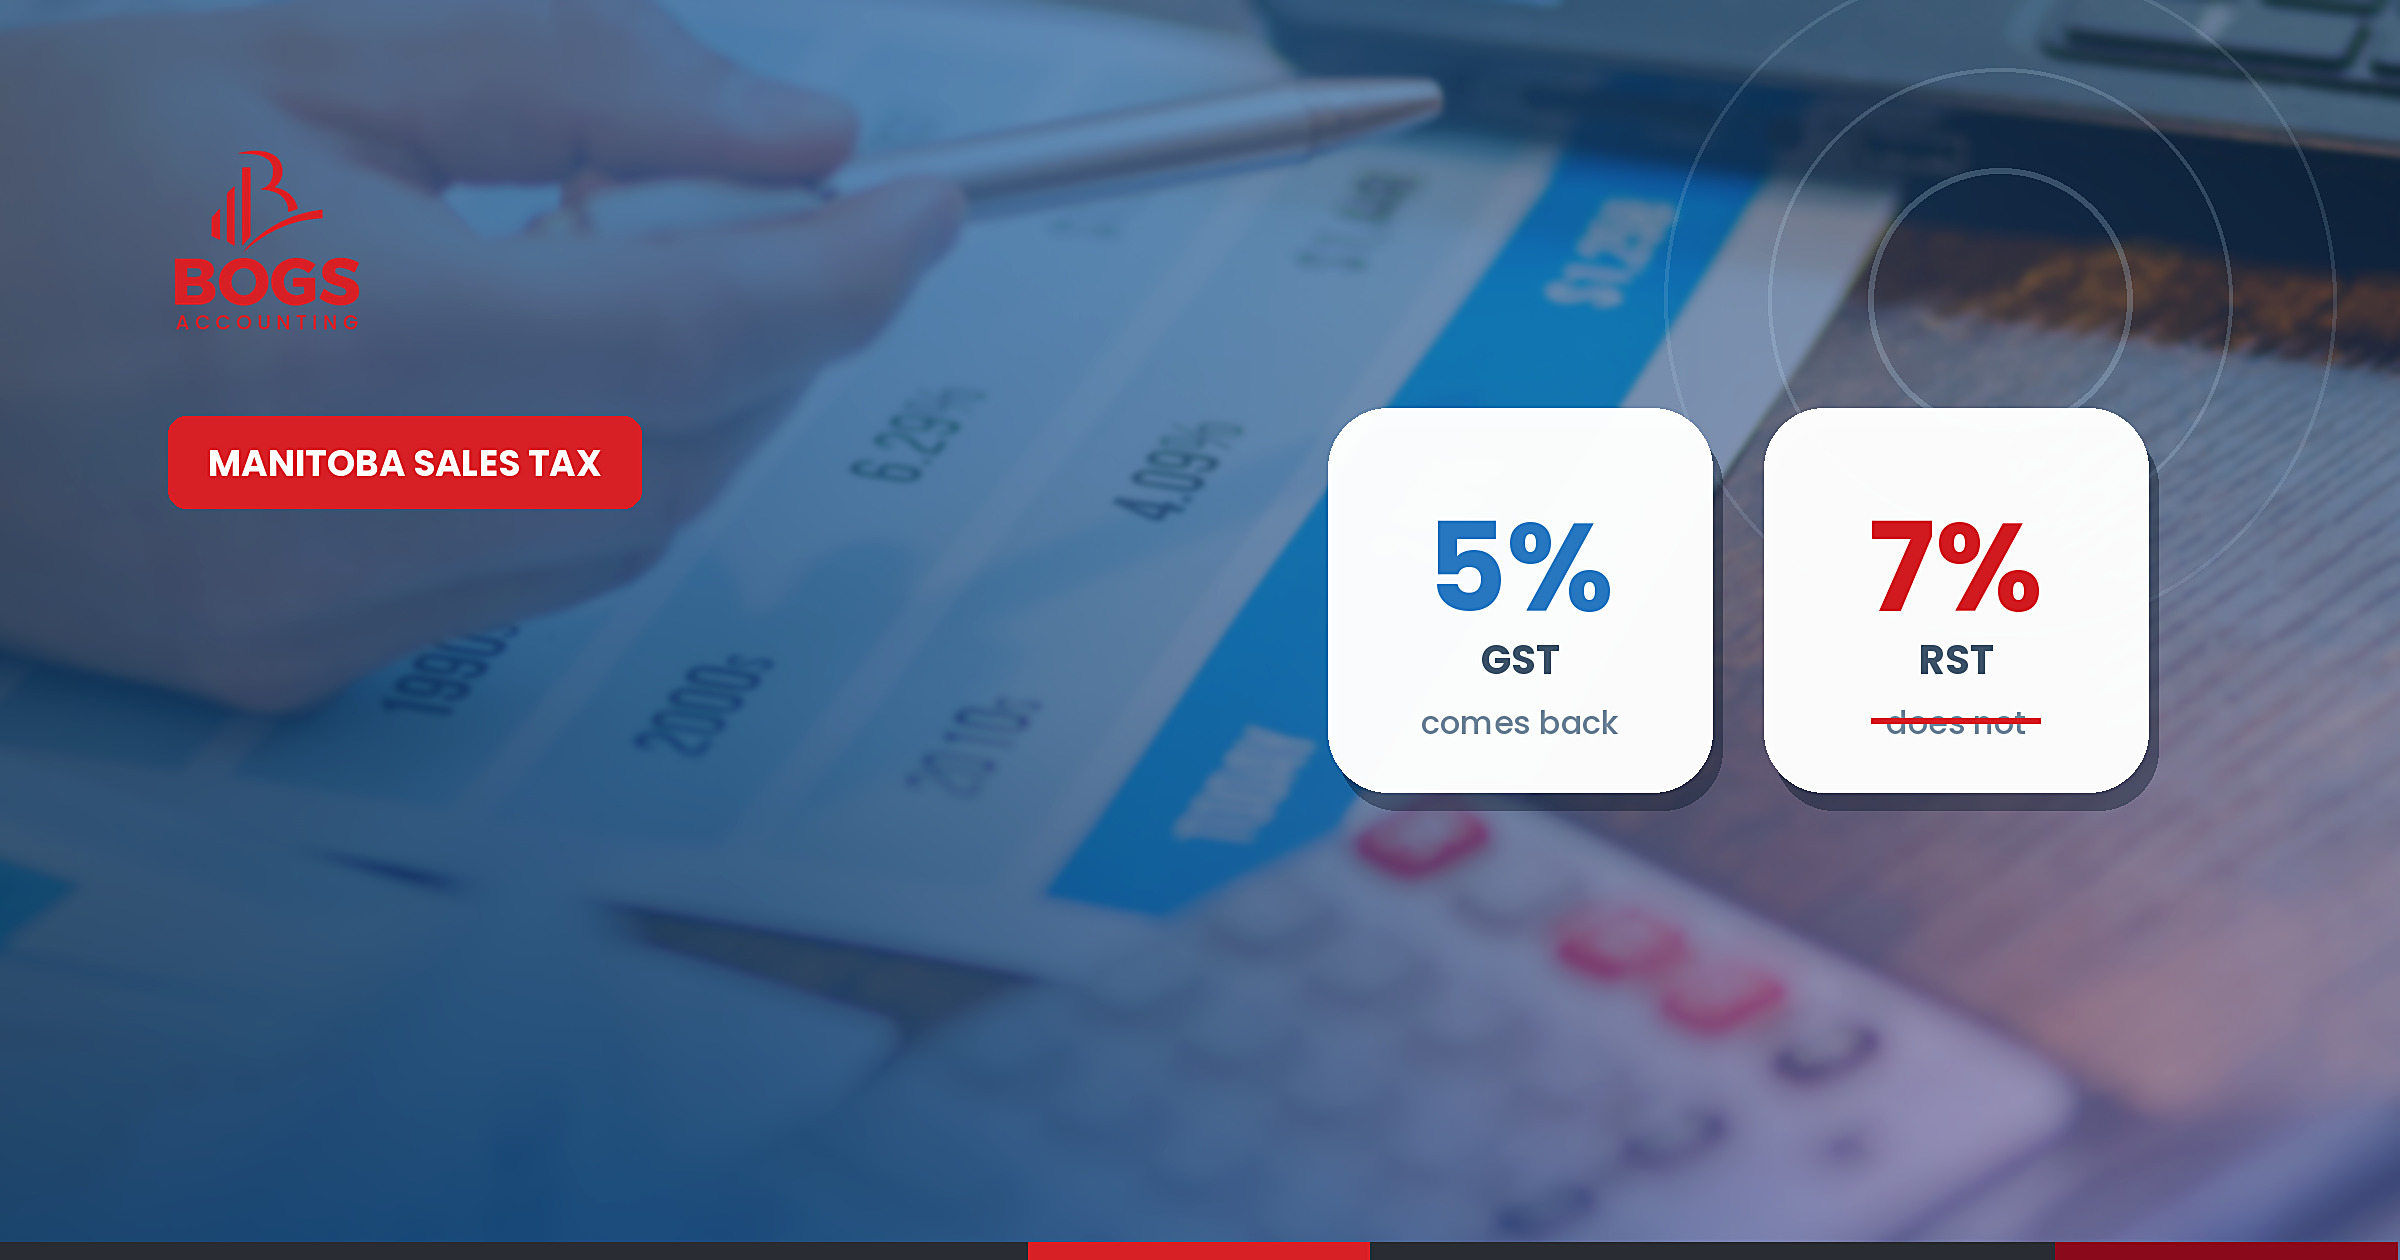
Vous facturez 12 %. Mais ce n’est pas une taxe, ce sont deux taxes, gérées par deux gouvernements différents, avec deux ensembles de règles. Les traiter comme une seule chose est l’erreur de tenue de livres la plus fréquente que nous voyons au Manitoba, et elle coûte de l’argent sans bruit, dans les deux sens.
Un autre détail qu’on oublie : la TVD est calculée avant la TPS, pas par-dessus. Sur une vente de 100 $, cela fait 5 $ de TPS et 7 $ de TVD. Jamais 7,35 $. On ne facture pas de taxe sur la taxe.
Le seuil de 30 000 $, et qui il ne couvre pas
Sous 30 000 $ de ventes taxables par année, vous n’avez généralement pas à vous inscrire ni à percevoir la TVD. Vous la payez sur vos propres achats et l’incluez dans vos prix. Votre facture doit indiquer que la TVD est incluse , et ne doit pas l’afficher sur une ligne distincte.
Vous ne pouvez pas utiliser l’exemption pour petites entreprises si vous :
- Achetez de fournisseurs de l’extérieur de la province qui ne facturent pas la TVD du Manitoba
- Vendez du tabac ou de l’alcool
- Êtes une entreprise de l’extérieur de la province qui revend des biens sur lesquels la TVD du Manitoba n’a pas été payée
Le premier cas piège beaucoup de détaillants et de vendeurs en ligne qui se croient bien sous le seuil. Approvisionnez-vous en Ontario ou aux États-Unis, et l’exemption tombe, peu importe vos revenus.
Dépassez 30 000 $ et vous avez un mois pour vous inscrire et commencer à percevoir la taxe. C’est gratuit, sur manitoba.ca/TAXcess.
La règle que presque personne ne connaît
Faites entrer au Manitoba des biens de l’extérieur de la province d’une valeur de 800 $ ou plus, pendant deux mois ou plus de la même année civile, et vous devez vous inscrire auprès de Finances Manitoba et autocotiser la TVD sur ces biens.
Cela s’applique que vous fassiez des ventes taxables ou non. C’est l’obligation que nous trouvons le plus souvent oubliée, parfois depuis des années.
À quelle fréquence produire
Tout est dû au plus tard à 16 h 30 le 20 du mois qui suit la fin de votre période. Les déclarants mensuels doivent utiliser TAXcess : le papier n’est pas permis.
Et notez que votre calendrier de TVD n’a rien à voir avec celui de la TPS : l’ARC fixe celui-ci séparément. Bien des entreprises finissent par produire l’une chaque trimestre et l’autre chaque mois. Les deux échéances sont à suivre de votre côté.
Gardez tout pendant sept ans
Finances Manitoba exige les registres de l’exercice en cours plus les six précédents. Les grands livres, indéfiniment. C’est plus long que ce que la plupart des propriétaires prévoient, et « je l’avais, mais nous avons changé de système comptable » n’est pas une réponse qu’un vérificateur accepte.
- TPS 5 %, fédérale, récupérable
- TVD 7 %, provinciale, non récupérable
- La TVD est calculée avant la TPS : pas de taxe sur la taxe
- L’exemption de 30 000 $ a de vraies exclusions
- 800 $ ou plus de l’extérieur de la province, deux fois par année, veut dire s’inscrire
- Produisez toujours les déclarations néant
- Gardez les registres sept ans
Si vous pensez avoir traité la TVD comme récupérable, ou si vous ne savez pas si le seuil vous couvre, il coûte moins cher de vérifier maintenant que de démêler le tout plus tard.
Réserver une consultation gratuite →Information générale sur la taxe de vente au détail du Manitoba, et non des conseils adaptés à votre situation. Les règles changent et des exceptions s’appliquent. Pour le libellé officiel, consultez la Loi de la taxe sur les ventes au détail et le Bulletin d’information RST 004de Finances Manitoba, ou appelez Finances Manitoba au 204-945-5603. À jour en août 2026.
Laisser un commentaire